※この記事はプロモーション(広告)を含みます。
こんにちは、めえです!今年はじめて「副業がある状態」で年末調整を迎えます。
僕は会社員SEをしながら、このブログと、福岡市での Uber Eats の配達を副業でやっています。
特に Uber Eats は、2026年9月の1か月で売り上げが約18万3,000円になりました。
「これ、会社の年末調整だけで済むのかな?」と気になって、国税庁の資料を中心に調べました。
わかった結論は、この3つです。
- 副業の分は年末調整では精算されない。副業の所得が20万円を超えたら、自分で確定申告をする
- 2026年(令和8年分)は基礎控除が引き上げられ、12月の年末調整でまとめて精算される
- 年末調整で副業がある人が特別にやることは、基礎控除申告書を出す(副業の所得も見積もって書く)ことくらい
※税理士ではない会社員の立場で、2026年10月時点の国税庁などの公表内容をもとに書いています。個別のケースは税務署・税理士に確認してください。
年末調整って何をしているの?
毎月の給与から引かれている所得税は「仮の金額」です。
その年の最後の給与のときに、1年分の給与と控除をもとに税額を計算し直して、払いすぎていれば戻し、足りなければ追加で引きます。これが年末調整です。
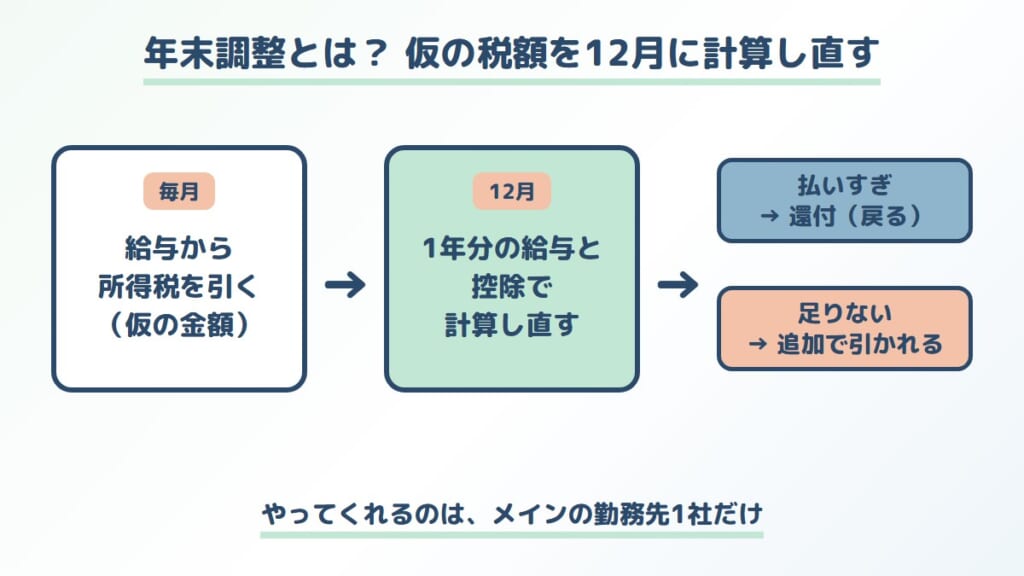
年末調整をしてくれるのは、「扶養控除等申告書」を出しているメインの勤務先1社だけ。時期や書類の出し方は、会社の案内に従いましょう。
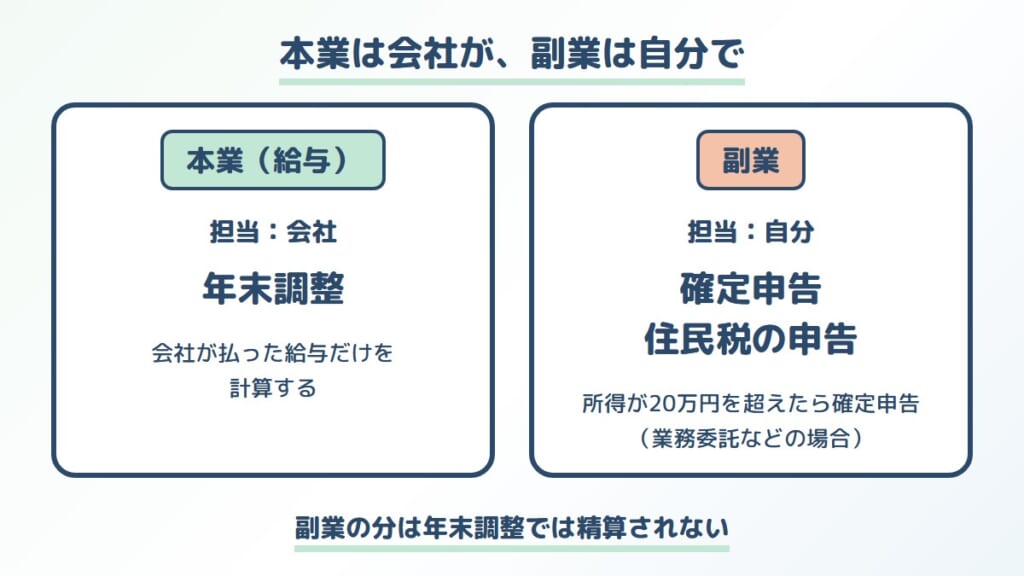
副業の分は年末調整では精算されない
会社が計算するのは、その会社が払った給与だけです。下の表のような副業の報酬は、会社の計算には入りません。
| 副業の形 | 例 | 年末調整 | 確定申告 |
|---|---|---|---|
| 業務委託・個人の仕事(雑所得・事業所得) | ブログ、Uber Eats、クラウドソーシング | 対象外 | 所得が20万円を超えたら必要 |
| アルバイト(給与) | 掛け持ちのバイト | 副業先ではされない | 給与の収入などが20万円を超えたら必要 |
つまり「本業は会社が年末調整、副業は自分で確定申告(必要なら)」という分担です。
僕の場合:Uber Eats だけで20万円を超えそう
僕の副業は2つとも業務委託の形なので、給与ではありません。
- ブログ(A8.net などのアフィリエイト):まだ収益は出ていない
- Uber Eats の配達:配達パートナーは個人事業主の扱いで、報酬から所得税は引かれていない
Uber Eats は、アプリの「売り上げ」画面で週ごとの金額を見られます。9月だけで約18万3,000円、10月に入ってからも走っているので、今年の売り上げはもう20万円を超えています。
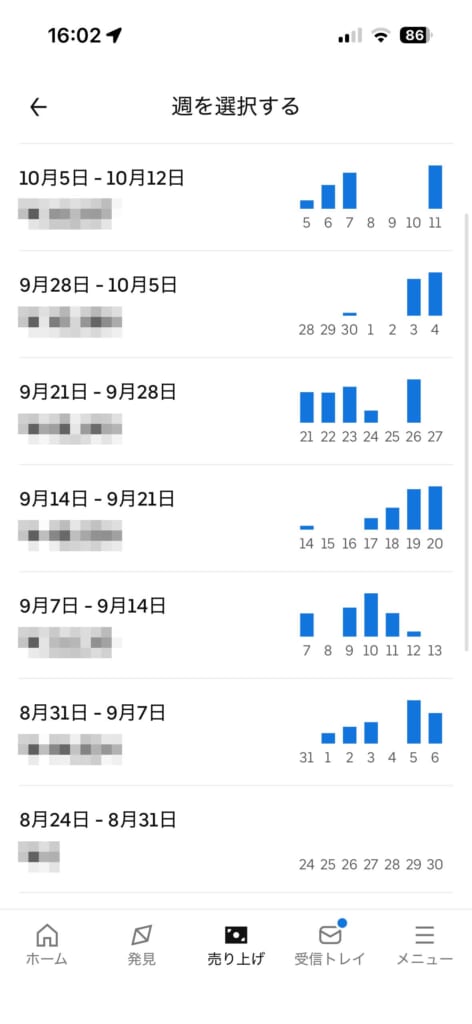
今年の副業は、収入が60万円ほど、ガソリン代などの経費が20万円ほどになりそうです。
所得(収入−経費)は約40万円で20万円を超えそうなので、僕は確定申告をする前提で準備しています。
配達員ならではの確定申告のポイント(経費の按分や記録のしかた)は、別の記事にまとめる予定です(準備中)。
確定申告が必要になるのはどんなとき?(20万円ルール)
国税庁のタックスアンサー(No.1900)では、給与をもらっている人で確定申告が必要になるのは、たとえば次のような場合です。
- 給与を1か所から受けていて、給与所得・退職所得以外の所得の合計が20万円を超える
- アルバイトなど給与を2か所からもらっている人で、年末調整されなかった給与の収入などの合計が20万円を超える(例外あり。くわしくは国税庁 No.1900)
- 給与の年間収入が2,000万円を超える
副業が業務委託などの場合、「20万円」は収入ではなく所得(収入−経費)で判定します。アルバイト(給与)の場合は、給与の収入で判定します。
> 例:ブログの収入が30万円、サーバー代などの経費が12万円 → 所得は18万円(20万円以下)
「20万円以下なら何もしなくていい」と思ってたんですが、住民税は別なんですよね…。
20万円以下でも、こんなときは注意です。
- 住民税:所得税の確定申告がいらなくても、住民税の申告は必要になる場合があります(下の表)
- 医療費控除・ふるさと納税(ワンストップ特例を使わない場合)などで確定申告をするときは、20万円以下の副業の所得も含めて申告します
住民税について、主な市区の公式サイトではこう案内されています(2026年10月19日に確認)。
| 市区 | 公式サイトの案内(要約) |
|---|---|
| 東京都江戸川区 | 住民税は他の所得と合算して計算するので、給与以外の所得がある場合は所得の大小にかかわらず申告が必要 |
| 横浜市 | 1か所から給与をもらっていて、給与以外の所得(雑所得など)の合計が20万円以下の人は、市民税・県民税の申告が必要 |
| 名古屋市 | 市民税・県民税には所得税のような申告の省略範囲がないので、給与以外の所得が20万円以下でも申告が必要 |
| 福岡市(僕が住んでいる市) | 給与所得者で給与以外の所得があった人は、市民税・県民税の申告が必要 |
> 例:会社員で、ブログの所得が18万円(20万円以下)→ 所得税の確定申告は不要。でも、住んでいる市区町村に住民税の申告をする
なお、所得税の確定申告をした人は、住民税の申告もしたものとみなされます(横浜市の案内)。申告のしかたや期限は市区町村で違うので、お住まいの市区町村のサイトで確認しましょう。
令和8年分(2026年1〜12月の所得)の確定申告の期限は、2027年3月15日(月)です。
判断のしかたと具体的な手順は、別の記事にまとめる予定です(準備中)。
2026年(令和8年分)の改正で何が変わる?
令和8年度の税制改正で、基礎控除・給与所得控除の最低保障額・扶養親族などの所得要件が改正されました。
改正は原則 2026年12月1日施行、令和8年分(2026年1〜12月)の所得税から適用されます。国税庁によると、令和8年11月までの源泉徴収は変更なし。12月に行う年末調整で、1年間の税額を計算して精算します。
会社員にとっては、「12月の年末調整で戻ってくる額が、例年より増えるかもしれない」という話です。
ポイント1:基礎控除が最大104万円に
まずは、給与だけの会社員で基礎控除がどれくらい増えるかを見てみます。
| 給与収入(年収) | 改正前 | 改正後 | 増える額 |
|---|---|---|---|
| 400万円 | 88万円 | 104万円 | +16万円 |
| 500万円 | 68万円 | 104万円 | +36万円 |
| 700万円 | 63万円 | 67万円 | +4万円 |
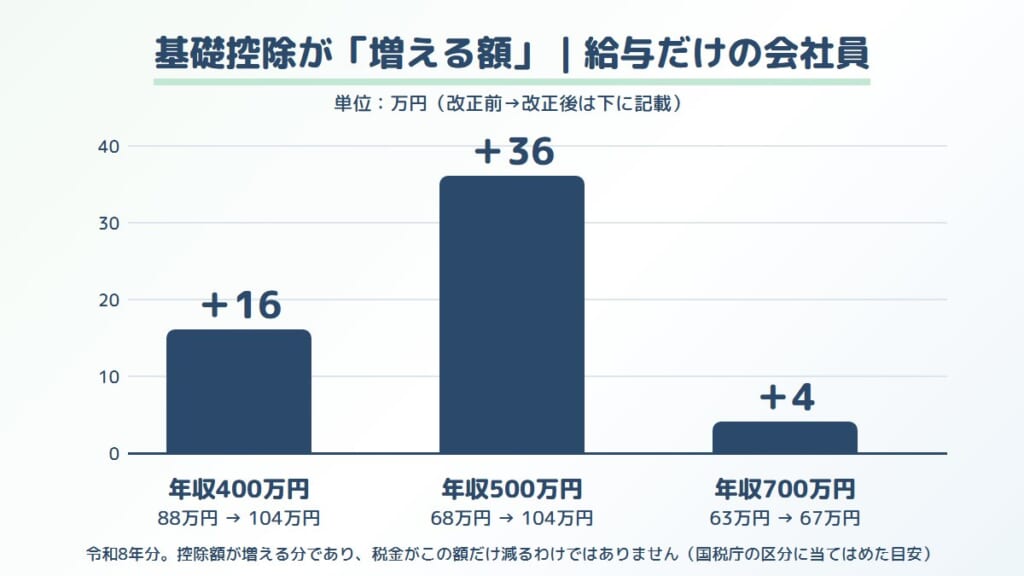
これは控除額が増える分で、税金がこの額だけ減るわけではありません。
所得税率5〜10%の人なら、「増えた控除額×税率」くらいが所得税の減る目安です(実際はほかの控除などで変わります)。
基礎控除は「合計所得金額」で決まります。合計所得金額=給与所得(年収−給与所得控除)+副業などの所得、くらいのイメージです。
| 給与収入(年収)の目安(給与だけの場合) | 合計所得金額 | 改正前 | 改正後 |
|---|---|---|---|
| 約206万円以下 | 132万円以下 | 95万円 | 104万円 |
| 約206万〜約475万円 | 132万円超〜336万円以下 | 88万円 | 104万円 |
| 約475万〜約666万円 | 336万円超〜489万円以下 | 68万円 | 104万円 |
| 約666万〜850万円 | 489万円超〜655万円以下 | 63万円 | 67万円 |
| 850万〜2,545万円 | 655万円超〜2,350万円以下 | 58万円 | 62万円 |
※正確な年収の区分は、206万円以下/206万円超〜475万1,999円以下/475万1,999円超〜665万5,556円以下/665万5,556円超〜850万円以下/850万円超〜2,545万円以下(令和8年分)。合計所得金額2,350万円超は改正なし。
なお、104万円・67万円などは令和8・9年分の特例を含んだ金額です。令和10年分以後は、合計所得金額132万円以下が99万円、132万円超〜2,350万円以下が62万円になります。
ポイント2:年収220万円以下の人は給与所得控除もアップ(正社員はほぼ影響なし)
給与所得控除の最低保障額が65万円から74万円になり、令和8・9年分は給与収入(年収)220万円以下なら74万円です(特例。令和10年分以後は計算方法が変わります)。
220万円を超える部分は改正なしなので、多くの正社員は影響を受けません。
ポイント3:扶養親族などの所得要件が上がる
家族を扶養に入れている人に関係します(かっこ内は令和8・9年分の給与収入換算)。
- 扶養親族・同一生計配偶者:合計所得金額 62万円以下(給与収入136万円以下)
- 配偶者特別控除:62万円超〜133万円以下(136万円超〜207万円以下)
今回の改正で新しく扶養の条件を満たす家族がいる場合は、「扶養控除等(異動)申告書」を会社に出す必要があります。
副業がある会社員が、今年の年末調整で気をつけること
1. 基礎控除申告書には副業の所得も見積もって書く
年末調整で基礎控除を受けるには、会社に「基礎控除申告書」を出します(国税庁)。
この申告書には「あなたの本年中の合計所得金額の見積額」の欄があり、給与所得以外の所得がある場合はその合計額を書く扱いです。ブログや Uber Eats などの副業の所得(収入−経費)も、ここに含めて見積もります。【要確認:令和8年分の様式・記載例で確認】
区分は上の表のとおりなので、副業の所得が数万〜数十万円なら、104万円の区分のままの人が多いはずです。年収が区分の境目に近い人は、副業の所得で区分が変わることがあります。見積額の書き方は、会社の案内や国税庁の記載例を見ながら確認しましょう。
副業の所得がまだ確定していなくても、見積額でOKです。確定申告をする人は、そこで正しい金額で計算し直すことになります。
2. 会社に副業を知られる?
基礎控除申告書に書くのは給与所得以外の所得の合計の見積額で、どんな副業かの内訳を書く欄ではありません。
それに、副業の所得が数万〜数十万円なら、基礎控除の区分は変わらないことが多いです。
本当に注意したいのは住民税のほう。副業の所得は住民税の金額に反映されるので、こちらを確認しておきましょう(住民税の「普通徴収」の選び方は、別の記事で準備中です)。
3. 確定申告をする人も、改正後の基礎控除で計算される
副業の所得が20万円を超えて確定申告をする場合も、令和8年分の改正後の基礎控除で計算されます。
僕も2027年の申告では、使う申告ソフトや国税庁の「確定申告書等作成コーナー」が令和8年分に対応しているかを確かめてから入力するつもりです。
副業の帳簿・確定申告の準備は今からやっておく
確定申告の時期に、1年分の収入と経費をまとめて思い出すのは大変です。今のうちから、ざっくりでいいので記録を始めておくのがおすすめです。
僕は Uber Eats の分を、こんな形で記録することにしました。
- 売り上げ:週が締まるたびに、アプリの「売り上げ」画面の金額をメモ
- 経費:ガソリン代などのレシートを残しておく
ブログは、まだ収益が出ていないので記録はしていません。今年はブログの分の記録は必要ないと見ています。
記録が習慣になって所得が増えてきたら、次の段階として開業届や青色申告を考えることになります。そのときは、弥生の「かんたん開業届」のように開業届をかんたんに作れるサービスや、税理士の紹介サービスを使う方法もあります。僕はまだ開業届を出していないので、所得が増えてきたら検討するつもりです。
▶ 弥生のかんたん開業届
 の公式サイトを見る
今年やることチェックリスト
まとめ:副業の分は自分で、基礎控除アップは年末調整で
- 副業の分は年末調整では精算されない。業務委託などは所得20万円超で確定申告、20万円以下でも住民税の申告が必要な場合がある
- 2026年は基礎控除が最大104万円に(給与だけなら年収約666万円まで)。12月の年末調整で精算
- 給与所得控除のアップは年収220万円以下の人向け、扶養の所得要件は62万円以下に
- 基礎控除申告書の見積額は、副業の所得も含めて考える
僕も今年は、年末調整の書類を出しつつ、副業の売り上げと経費の記録を続けて、2027年の確定申告に備えます。
これから副業を始める人向けに、始める前に確認すべきこと(就業規則・確定申告・住民税)の記事も準備中です。
—
※2026年10月19日時点で確認した国税庁・各市区の公表内容をもとに、税理士ではない会社員の立場で書いています。制度は改正されることがあり、住民税の申告方法は市区町村によって違います。個別のケースは、税務署・お住まいの市区町村・税理士に確認してください。
コメント